Crédit Mutuel, BoursoBank, Fortuneo, Crédit Agricole, La Banque Postale et SG font partie des banques à comparer pour un premier achat immobilier en 2026. Le Crédit Mutuel se distingue par un prêt complémentaire à taux bonifié, tandis que BoursoBank et Fortuneo proposent des crédits immobiliers en ligne. Les autres établissements présentent notamment des solutions associables à des prêts aidés.
Mais aucune banque ne garantit le meilleur taux à tous les primo-accédants. Le montant emprunté, la durée, l’apport et les dispositifs mobilisables modifient les offres accessibles. Pour choisir, il faut comparer les propositions réelles, pas seulement les taux affichés.
Quelles banques comparer en priorité pour un premier achat en 2026 ?
Six établissements méritent une demande de simulation, mais pour des raisons différentes. Leurs caractéristiques publiées permettent d’orienter les démarches sans démontrer qu’un établissement est systématiquement moins cher.
| Banque | Caractéristique documentée | Point à vérifier |
|---|---|---|
| Crédit Mutuel | Prêt Coup de Pouce à 0,99 % fixe sur une fraction du financement, jusqu’à 30 000 € sur 10 ans. | Éligibilité et taux du crédit principal. |
| BoursoBank | Crédit immobilier en ligne dès 100 000 €, sur 7 à 25 ans, avec 0 € de frais de dossier annoncés. | Acceptation du projet, assurance et autres coûts. |
| Fortuneo | Prêt immobilier fixe de 80 000 € à 2 millions d’euros, sur 7 à 25 ans. | Apport minimum annoncé de 10 % du projet hors frais et autres critères. |
| Crédit Agricole | Financement immobilier pouvant intégrer un prêt à taux zéro (PTZ). | Conditions du financement et proposition de la caisse concernée. |
| La Banque Postale | Prêt habitat fixe, PTZ et solutions liées à l’amélioration énergétique. | Éligibilité au dispositif et coût du montage complet. |
| SG | Crédit immobilier classique et dispositifs tels que PTZ, prêt d’accession sociale ou prêt conventionné. | Conditions d’accès et proposition individualisée. |
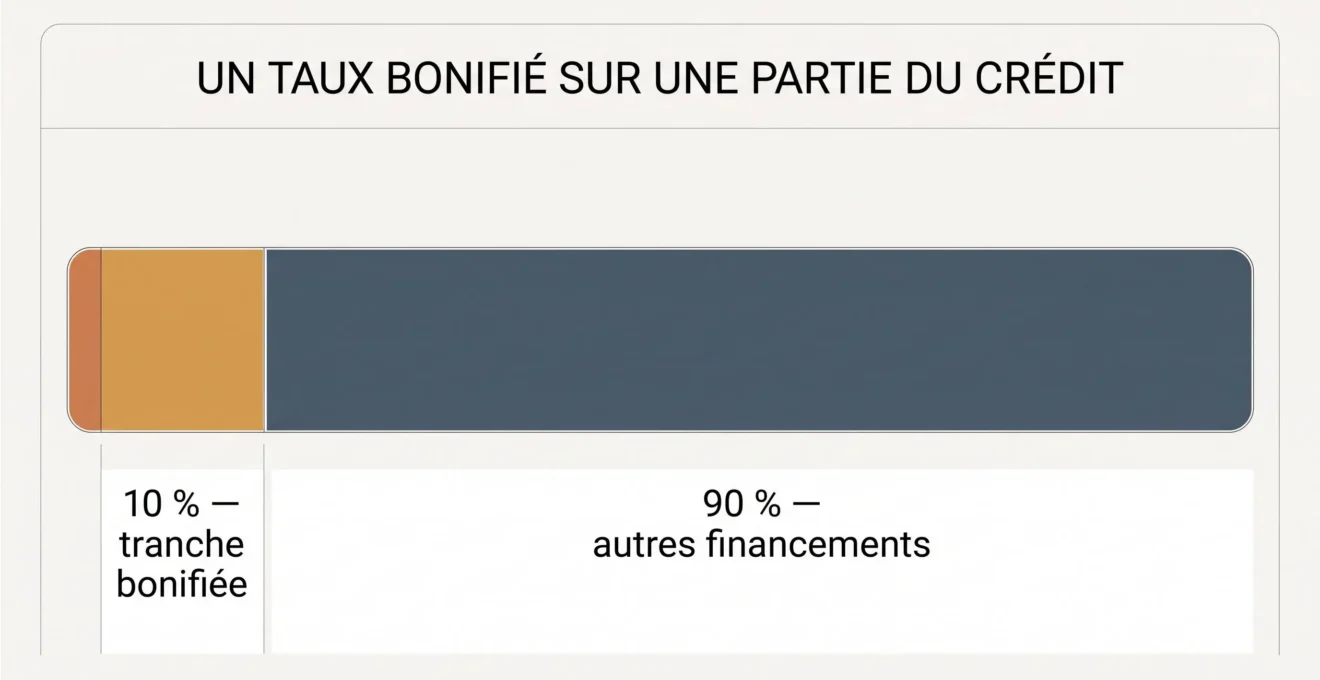
Le Prêt Coup de Pouce du Crédit Mutuel est particulièrement intéressant à examiner pour un primo-accédant éligible. D’après les caractéristiques publiées par la banque, son taux débiteur fixe de 0,99 % s’applique à une tranche pouvant représenter jusqu’à 10 % du crédit accordé, dans la limite de 30 000 €. Il ne s’agit donc pas du taux de l’ensemble de l’emprunt.
Son exemple représentatif affiche d’ailleurs un TAEG fixe de 1,40 % et 300 € de frais de dossier pour le prêt complémentaire. Ces chiffres ne décrivent pas le coût global d’une acquisition financée par plusieurs prêts.
Pour un dossier compatible avec leurs critères, BoursoBank et Fortuneo constituent deux autres pistes de comparaison. BoursoBank annonce l’absence de frais de dossier sur son crédit immobilier ; cela ne supprime pas les autres coûts éventuels du financement.
Crédit Agricole, La Banque Postale et SG méritent également d’être sollicités lorsque le projet peut bénéficier de prêts aidés. Leurs dispositifs ne prouvent toutefois pas qu’ils proposeront le taux classique le plus bas.
Une première simulation sur Simulateur de prêt immobilier peut servir à préparer les hypothèses à soumettre aux établissements. Seules leurs propositions permettront ensuite de comparer les conditions effectivement accessibles.
Quels taux immobiliers servent de repères en novembre 2026 ?
Au 4 novembre 2026, le baromètre des taux immobiliers de novembre 2026 publié par Empruntis fournit les repères suivants pour les meilleurs taux fixes observés, hors assurance :
| Durée du prêt | Meilleur taux observé | Taux moyen obtenu selon CAFPI |
|---|---|---|
| 15 ans | 3,05 % | 3,40 % |
| 20 ans | 3,20 % | 3,61 % |
| 25 ans | 3,55 % | 3,75 % |
Les valeurs CAFPI correspondent aux taux moyens obtenus sur les dossiers acceptés de ses clients en novembre 2026. Les deux séries ne décrivent donc pas le même échantillon : Empruntis présente ici des taux bas observés, tandis que CAFPI rapporte des moyennes issues de sa propre clientèle.
Ces chiffres permettent de situer une proposition, mais ne disent pas quelle banque acceptera votre dossier au meilleur taux. Une offre inférieure à une moyenne de courtier n’est pas automatiquement la moins coûteuse : l’assurance, les frais et la structure du financement doivent aussi être examinés.
Quelles conditions peuvent écarter une banque de votre sélection ?
Avant de comparer les taux, trois caractéristiques du projet permettent de filtrer les établissements.
- Le montant à emprunter : BoursoBank décrit un financement dès 100 000 €, contre 80 000 € chez Fortuneo. Un montant plus faible peut rendre ces parcours inadaptés, indépendamment du taux affiché.
- L’apport personnel : Fortuneo demande au minimum 10 % du projet hors frais. Ce seuil correspond à ses critères commerciaux documentés, et non à une condition attribuable automatiquement aux autres banques.
- Les prêts aidés : Fortuneo indique ne pas distribuer directement de prêts réglementés. Elle prévoit néanmoins la possibilité d’associer certains prêts externes, notamment un PTZ, au montage immobilier.
Il faut également vérifier que la nature du bien, le statut professionnel et la situation fiscale correspondent aux conditions du prêteur. Atteindre le montant minimum ou disposer de l’apport annoncé ne garantit pas l’accord bancaire.
Pour préparer ces démarches, les lecteurs de Simulateur de prêt immobilier peuvent commencer par clarifier le capital nécessaire, la durée envisagée et leur montant d’apport pour un crédit immobilier. Cela évite de comparer des propositions qui ne financent pas exactement le même projet.
Comment le prêt à taux zéro peut-il améliorer un premier financement ?
Le prêt à taux zéro (PTZ) permet de financer une partie d’une acquisition éligible sans payer d’intérêts sur cette tranche et sans frais de dossier associés au PTZ. Il ne remplace pas le crédit immobilier principal : un ou plusieurs autres prêts sont nécessaires.
Depuis le 1er avril 2025, le dispositif est étendu aux logements neufs individuels ou collectifs sur l’ensemble du territoire français, dans le cadre prévu jusqu’au 31 décembre 2027. Son accès reste soumis à des conditions, notamment de ressources et de primo-accession.
En principe, le demandeur ne doit pas avoir été propriétaire de sa résidence principale pendant les deux années précédentes, sauf exceptions réglementaires. Le fait d’acheter pour la première fois ne garantit donc pas, à lui seul, l’obtention du dispositif.
Pour vérifier le périmètre applicable à votre projet, consultez les conditions officielles du PTZ et, si nécessaire, les autres aides au financement immobilier.
La conséquence est importante pour le choix bancaire : il faut comparer le financement complet, avec la part de PTZ réellement mobilisable et les conditions du prêt principal. Deux banques proposant le même taux sur leur crédit classique peuvent aboutir à des montages différents.
Comment comparer les offres pour trouver le crédit le moins coûteux ?
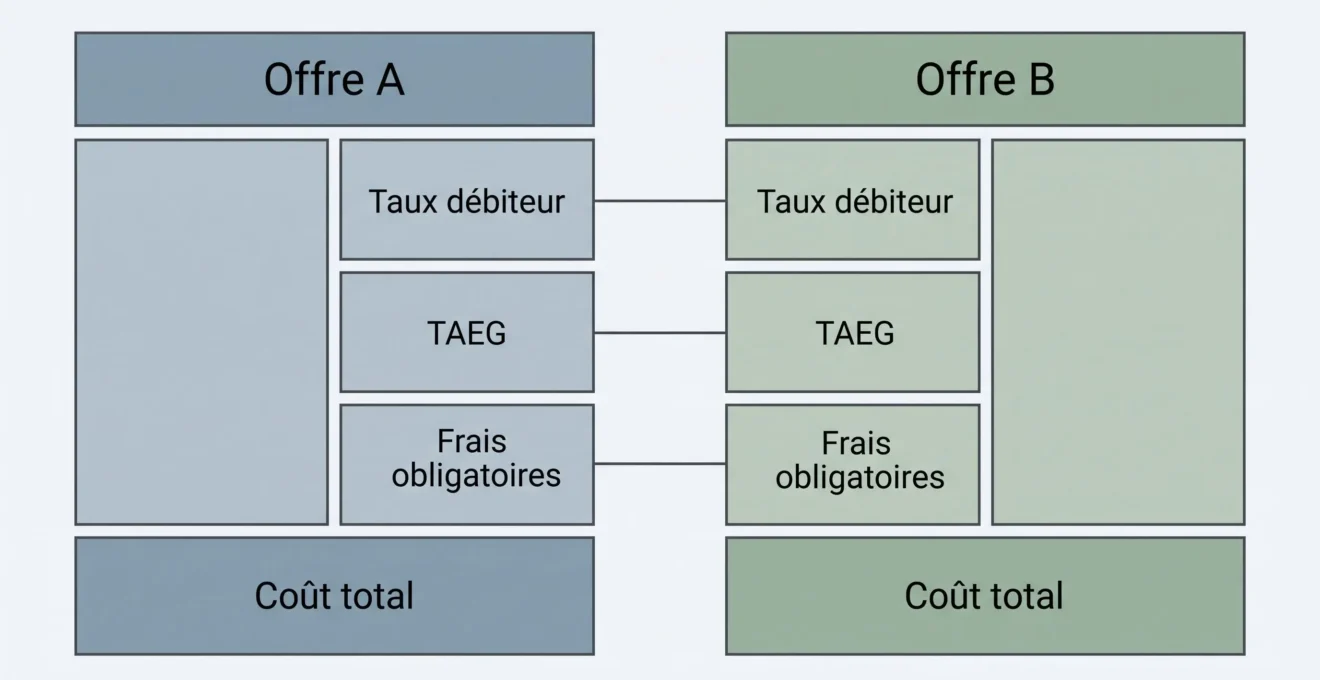
Une comparaison utile repose sur des hypothèses identiques. Demander plusieurs simulations, idéalement auprès d’au moins trois établissements, permet de départager les offres réellement accessibles.
- Fixer un scénario commun. Utilisez le même prix d’acquisition, le même apport, le même capital à emprunter et la même durée de référence. Identifiez séparément les éventuels prêts aidés ou complémentaires.
- Comparer le TAEG et les frais. Le taux débiteur rémunère le capital prêté. Le taux annuel effectif global (TAEG) intègre également les frais obligatoires entrant dans son calcul, notamment ceux de l’assurance exigée et des garanties concernées. Un faible taux nominal ne garantit donc pas le coût global le plus bas.
- Examiner les mensualités et le coût total. Relevez les montants à payer pendant chaque période, le coût total du financement et les conditions d’assurance. Avec plusieurs prêts, les mensualités peuvent varier au cours du remboursement.
La capacité d’emprunt compte également : les règles du Haut Conseil de stabilité financière prévoient en principe un taux d’effort maximal de 35 % et une durée de crédit de 25 ans, avec des exceptions encadrées. Respecter ces paramètres ne contraint cependant pas une banque à accepter le dossier.
Simulateur de prêt immobilier peut constituer un point de départ pour réfléchir aux hypothèses de financement. Le lecteur peut également approfondir les méthodes de simulation de financement immobilier avant de solliciter des propositions détaillées.
Une dernière précaution : les TAEG représentatifs publiés par deux établissements ne peuvent pas être classés directement si les exemples portent sur des durées, montants ou garanties différents. La comparaison décisive doit concerner votre propre scénario.
Exemple : que signifie un taux bonifié sur 10 % du crédit ?
Supposons, à titre purement hypothétique, un financement immobilier de 200 000 €. Si une tranche complémentaire représente 10 % du crédit, le calcul est simple :
- 200 000 € × 10 % = 20 000 € de prêt complémentaire ;
- 200 000 € − 20 000 € = 180 000 € restant à financer autrement.
Dans un montage répondant aux conditions du Prêt Coup de Pouce du Crédit Mutuel, le taux bonifié de 0,99 % pourrait concerner la tranche de 20 000 €, qui reste sous le plafond annoncé de 30 000 €. Son remboursement serait organisé sur la durée spécifique de ce prêt complémentaire.
Les 180 000 € restants ne bénéficient pas automatiquement du même taux. Sans connaître leur taux, leur durée, les frais et l’assurance, impossible de calculer sérieusement le TAEG ou le coût total du montage. C’est pourquoi un taux promotionnel, même très bas, ne suffit pas à désigner la banque la moins chère.
Quelle banque choisir pour votre premier crédit immobilier ?
Commencez par sélectionner les établissements compatibles avec votre montant, votre apport et vos aides éventuelles. Demandez ensuite plusieurs propositions écrites fondées sur des hypothèses comparables.
Le bon choix n’est pas nécessairement la banque affichant le taux nominal le plus bas : c’est celle dont le montage accepté présente le coût et les mensualités les mieux adaptés à votre projet, après examen de l’ensemble des conditions.